{{ v.name }}
{{ v.cls }}类
{{ v.price }} ¥{{ v.price }}
打开微信扫一扫,
您还可以在这里找到我们哟
关注我们
2026年9月22日发布 | 政策依据:国家税务总局公告2026年第19号、财政部 税务总局公告2026年第28号
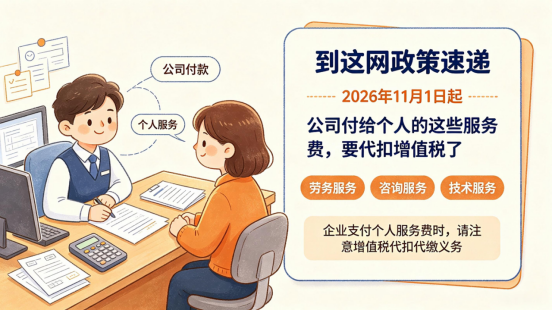
一句话说透:这不是新增税种,而是把"个人给单位干活该缴的增值税",从"个人自己申报"改成"付钱的单位代扣"。
以前个人给企业做咨询、做设计、讲一次课,往往是个人去税务局代开发票时顺手缴增值税。2026年1月1日起施行的《中华人民共和国增值税法》及其实施条例明确:自然人发生符合规定的应税交易,支付价款的境内单位为扣缴义务人。
税务总局公告2026年第19号(2026年9月4日发布)配套落地了申报表,自2026年11月1日起施行。
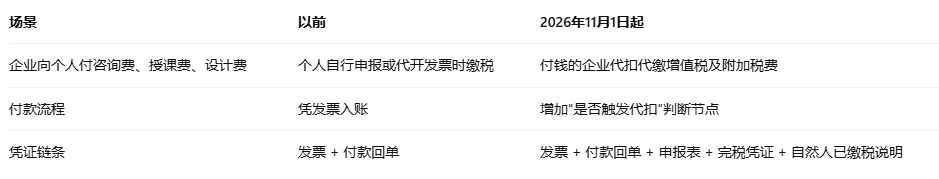
对到这网服务的中小企业来说,影响集中在三件事:
先纠正两个误读(这关系到你别多缴钱)
- 不是所有付给个人的钱都要扣。 只限管理办法列明的应税交易类型;个体工商户有独立纳税人身份,不适用本表。
- 自然人已经缴过税的,单位不能再重复代扣。 这是最容易引发纠纷、也最容易让企业白白损失一笔钱的一条。
管理办法第1条划定的范围是:研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务,统称"符合规定的应税交易"。
落到实务,这些最常被问到:
不属于本表代扣的情形:建筑服务(工程款)、销售货物、交通运输、劳务派遣用工、不动产出租等——这些"不适用代扣"不等于不用缴税,只是仍按原渠道由个人自行申报或在代开发票时缴纳。
三条同时满足:
起征点按《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(2026年第10号)及后续规定执行。同一自然人同一天发生多笔交易的,按日合计销售额判定,不能逐笔拆开规避。
自然人的优惠政策资格必须主动告知扣缴义务人并如实提供信息资料,才能按优惠规则计算应扣缴税额——所以付款前让对方填一份"是否适用增值税优惠"的确认信息,是双方都省事的动作。
管理办法第2条给出唯一公式:
应扣缴增值税 = 销售额 × 规定征收率
含税销售额要按简易计税口径换算为不含税销售额后再计算。
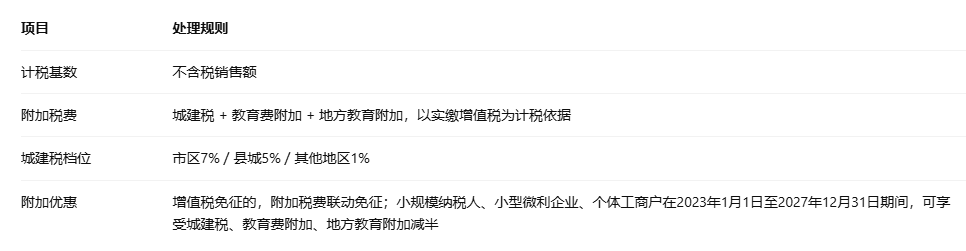
特别提醒(这是最容易算错的坑):增值税代扣和劳务报酬个人所得税是两条并行义务,个税计算时的"收入额"是不含增值税金额,别把增值税再当费用重复扣一遍。
税务总局公告2026年第19号的核心产物,就是两张表:
主表:《境内单位代扣代缴自然人增值税及附加税费申报表》
附列资料:《境内单位代扣代缴自然人增值税及附加税费申报表》附列资料
报送方式:电子税务局为主;纸质报送须一式两份,扣缴义务人与税务机关各留存一份。计税期间为一个月,自发生应税交易次月1日起15日内向主管税务机关办理扣缴申报并缴纳税款。机构所在地或居住地在境外的,向应税交易发生地主管税务机关申报。
所以 2026 年 11 月是第一个应申报所属期,申报窗口是 2026年12月1日至15日。别等年底才想起来。
Q1:自然人拒绝被代扣怎么办?
A:管理办法第12条写得很清楚——扣缴义务人依法履行义务而自然人拒绝的,扣缴义务人应及时报告主管税务机关。不能因为对方拒绝就免除自己的扣缴义务,也不能私下协商"不扣了"了事。
Q2:个人已经代开发票缴过税了,还要再扣吗?
A:不扣。管理办法第5条明确:已按本办法扣缴增值税的应税交易,自然人申请代开发票时无需再次缴纳税款。反过来,自然人未申请代开发票的,扣缴义务人可以向其发起开票提醒,由自然人确认后向主管税务机关申请代开发票。
Q3:2026年1月到10月的款项怎么处理?
A:这是过渡期。自然人发生的符合规定的应税交易,按《增值税法实施条例》第44条自行申报纳税,不追溯适用本表代扣。
① 付款流程加一个判断节点
在付款申请环节前置四个字段:收款方是否为自然人、业务是否属于七类范围、当日累计销售额是否达起征点、自然人是否已自行缴税并提供完税凭证。
② 合同先写清含税口径
合同价写"含税价"还是"不含税价",直接决定代扣后双方实际到账金额。建议补一条:"付款方依法代扣的增值税及附加税费,从应付价款中扣除,代扣税款由付款方负责申报解缴。"
③ 申报表主表与附列资料做勾稽
主表的附加税费合计数应等于附列资料"合计"列之和,报送前务必核对,否则退回来重报反而更费时间。
④ 凭证按 10 年归档
合同或任务单、自然人身份证件信息、付款回单、申报表及完税凭证、优惠资格告知与信息资料——这一套缺一不可,也是企业所得税税前扣除凭证链的关键一环。
到这网是到这(北京)科技有限公司旗下企业综合业务一站式服务平台,业务覆盖全国31个省市区。工商财税服务涵盖公司注册、变更、注销、代理记账、税务合规筹划与财务管控等全流程,持有代理记账许可,并具备国家知识产权局商标局备案机构、首都知识产权服务业协会会员单位等资质。
面对2026年11月1日即将施行的代扣代缴新规,到这网工商财税可为企业提供:付款流程合规性评估、代扣义务判断节点设计、申报表填报辅导、主表与附列资料勾稽校验、以及个人所得税与增值税的跨税种复核服务。
让创业不走弯路。 新规过渡期内正是改造流程的窗口期——11月1日前完成规则更新,比12月申报期手忙脚乱划算得多。
Q:税务总局公告2026年第19号主要内容是什么?
A:明确境内单位代扣代缴自然人增值税的申报事项,配套发布申报表(14列)及附列资料(19列),自2026年11月1日起施行。
Q:代扣范围包括哪七类服务?
A:研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务。
Q:所有向个人付款都要代扣增值税吗?
A:不是。须同时满足三项:收款方为自然人、业务属于上述七类、当次(日)销售额达到起征点。
Q:个体工商户适用吗?
A:不适用。个体工商户有独立纳税人身份,应自行申报纳税。
Q:应扣缴增值税怎么算?
A:销售额×规定征收率,含税销售额需按简易计税口径换算。
Q:申报期限是多久?
A:自发生应税交易次月1日起15日内办理扣缴申报并缴纳税款。
Q:第一个申报期是什么时候?
A:2026年11月为首个应申报所属期,申报窗口为2026年12月1日至15日。
Q:去哪里申报?
A:向扣缴义务人机构所在地或居住地主管税务机关申报缴纳。
Q:自然人已经缴过税还要代扣吗?
A:不用,不得重复代扣。
Q:自然人拒绝扣缴怎么办?
A:扣缴义务人应及时报告主管税务机关。
Q:代扣增值税后还要扣个税吗?
A:需要,两者是并行义务;个税收入额为不含增值税金额。
Q:纸质申报表怎么留档?
A:一式两份,扣缴义务人与税务机关各留存一份。
Q:附加税费怎么计算?
A:以实缴增值税为计税依据,城建税按所在地税率(7%/5%/1%),教育费附加3%,地方教育附加2%。
Q:2026年10月31日前发生的交易怎么办?
A:由自然人按《增值税法实施条例》第44条自行申报纳税,不追溯适用代扣。
Q:起征点是多少?
A:按次纳税起征点按2026年第10号公告及后续规定执行,具体标准建议以主管税务机关口径为准。
客服
公众号
反馈
顶部